اورو مغرب إعداد: محمد الحدوشي
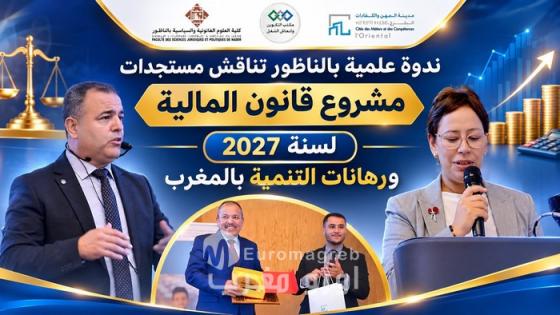
ندوة علمية بالناظور تناقش مستجدات مشروع قانون المالية لسنة 2027 ورهانات التنمية بالمغرب
احتضنت مدينة المهن والكفاءات لجهة الشرق بالناظور، صباح يوم الثلاثاء 17 نونبر 2026، ندوة علمية متميزة حول موضوع «قراءة في مشروع قانون المالية ورهانات التنمية لسنة 2027»، نُظمت بشراكة مع كلية العلوم القانونية والسياسية بالناظور، في إطار تعزيز التعاون بين المؤسسات الجامعية ومؤسسات التكوين المهني، والانفتاح على المحيط الاقتصادي، وربط التكوين الأكاديمي بالقضايا الاقتصادية والمالية والتنموية الراهنة.
وعرفت هذه التظاهرة العلمية حضوراً كثيفاً ووازناً، تقدّمته السيدة نجلاء قريقش، مديرة مدينة المهن والكفاءات لجهة الشرق، والدكتور أحمد خرطة، عميد كلية العلوم القانونية والسياسية بالناظور بالنيابة، إلى جانب رئيس غرفة التجارة والصناعة والخدمات لجهة الشرق، وعدد من الأعيان والمستثمرين والفاعلين الاقتصاديين، فضلاً عن أساتذة جامعيين وطلبة سلك الماستر بكلية العلوم القانونية والسياسية بالناظور ومتدربي مدينة المهن والكفاءات، في أجواء عكست أهمية الموضوع المطروح للنقاش وراهنيته.
واستُهلت أشغال الندوة بتلاوة آيات بينات من الذكر الحكيم، تلاها أداء النشيد الوطني المغربي، قبل الانتقال إلى الكلمات الافتتاحية، حيث ألقت السيدة نجلاء قريقش، مديرة المؤسسة المحتضنة، كلمة بالمناسبة، أعقبتها كلمة الدكتور أحمد خرطة، عميد كلية العلوم القانونية والسياسية بالناظور بالنيابة، في افتتاح رسمي عكس أهمية التعاون المؤسساتي والانفتاح المتبادل بين الجامعة ومؤسسات التكوين، بما يخدم البحث العلمي وتأهيل الكفاءات ومواكبة التحولات الاقتصادية والتنموية.
كما شهدت الجلسة الافتتاحية كلمة للأستاذ محمد الغزيوي، منسق الندوة العلمية، وذلك في إطار البرنامج الافتتاحي لهذا اللقاء الذي جمع نخبة من الأكاديميين والفاعلين الاقتصاديين والمهنيين والطلبة، حول موضوع يكتسي أهمية خاصة في ظل التحديات الاقتصادية والمالية والتنموية التي يعرفها المغرب.
وعقب الجلسة الافتتاحية، انطلقت المحاضرة العلمية الرئيسية التي أطرها الدكتور محمد البرانصي، الأستاذ المحاضر المؤهل بكلية العلوم القانونية والسياسية بالناظور، والمفتش المحقق السابق لدى المديرية العامة للضرائب، والذي راكم تجربة مهنية وميدانية في المجال الضريبي، إلى جانب رصيد أكاديمي وعلمي مكّنه من تقديم قراءة تحليلية جمعت بين التأصيل القانوني والتفسير الاقتصادي والتطبيق العملي لمستجدات السياسة المالية والجبائية.
واستهل الدكتور محمد البرانصي مداخلته بوضع مشروع قانون المالية لسنة 2027 في سياقه العام، مستحضراً التوجيهات الملكية السامية لصاحب الجلالة الملك محمد السادس نصره الله، الرامية إلى تعزيز القدرة الشرائية للمواطنين، وترسيخ أسس الدولة الاجتماعية، وتحفيز الاستثمار المنتج وخلق فرص الشغل، مع الحرص على المحافظة على التوازنات الاقتصادية والمالية الكبرى.
وفي معرض تحليله للمستجدات الجبائية، توقف المحاضر عند التعديل المرتبط بالمادة 73 من المدونة العامة للضرائب، المتعلقة بالجدول التصاعدي للضريبة على الدخل، مبرزاً ما يمكن أن يترتب عن مراجعة هذا الجدول من تخفيف للعبء الضريبي وتحسين للدخل الصافي، سواء بالنسبة للأجراء والموظفين أو بالنسبة للمهنيين الخاضعين لنظام النتيجة الصافية الحقيقية (RNR) ونظام النتيجة الصافية المبسطة (RNS).
وفي سياق تحليله للأثر المالي لهذه التدابير، أبرز المحاضر أن التخفيض الضريبي الحالي لا يستلزم بالضرورة تعبئة اعتمادات مالية إضافية من ميزانية الدولة، مستحضراً الإعفاء الكلي لمعاشات التقاعد المعنية من الضريبة على الدخل، الذي دخل حيز التطبيق سنة 2026 بموجب قانون المالية لسنة 2025. ولتوضيح هذه المفارقة، قدم مثالاً لموظف يبلغ دخله 30.000 درهم، وتصل الضريبة المرتبطة به إلى 8.816,67 درهم، معتبراً أن التخفيض الضريبي في أفق سنة 2030 يناهز 3.233,33 درهم. وبالتالي، فإن الموظف الذي يستفيد اليوم من هذه الزيادة في دخله الصافي، والمقدرة بـ3.233,33 درهم، لن يستمر في الاستفادة منها بالقيمة نفسها عند انتقاله إلى التقاعد، إذ سيصبح دخله، وفق الفرضية الحسابية المعتمدة، في حدود 35.583,34 درهم عوض 38.816,67 درهم. وهو ما يعني أن الامتياز الضريبي الممنوح خلال فترة النشاط المهني لن يشكل بالضرورة عبئاً مالياً إضافياً دائماً على الدولة، بل يمكن أن يقابله أثر مالي لاحق، بما يجعل هذه العملية، وفق هذه المقاربة، أقرب إلى الحياد المالي بالنسبة للمالية العمومية.
وأوضح المحاضر أن أهمية هذه التدابير لا تنحصر في بعدها الاجتماعي المرتبط بتحسين القدرة الشرائية، بل تمتد إلى آثارها الاقتصادية، باعتبار أن الرفع من الدخل المتاح للأسر من شأنه تحفيز الاستهلاك والطلب الداخلي، وتنشيط الدورة الاقتصادية، وتشجيع المقاولات على توسيع إنتاجها وتحسين رقم معاملاتها، بما يساهم في تداول الثروة وتعزيز الموارد الجبائية للدولة، ولاسيما المداخيل المتأتية من الضريبة على القيمة المضافة.
كما تناولت المحاضرة المستجدات الجمركية المرتبطة بتخفيض كلفة الاستيراد، من خلال التدابير المتعلقة بإعفاء بعض أصناف الحيوانات، من قبيل الأبقار والمعز والإبل، ولحومها وأحشائها، من بعض الرسوم والضرائب، بهدف تعزيز العرض في السوق الوطنية والمساهمة في التخفيف من حدة ارتفاع الأسعار، بما ينعكس إيجاباً على القدرة الشرائية للمستهلك المغربي.
وفي المقابل، أبرز الدكتور محمد البرانصي أهمية تحقيق التوازن بين التدابير الاجتماعية والتحفيزية ومتطلبات استدامة المالية العمومية، من خلال ترشيد النفقات وتعزيز موارد الدولة وتطوير آليات المراقبة والتحصيل الضريبي، مع التوسع في الاقتطاع من المنبع واعتماد التبليغ الإلكتروني، باعتبارهما من الآليات الكفيلة بتحسين الامتثال الضريبي والحد من إشكالات التقادم والرفع من فعالية الإدارة الجبائية.
وعلى مستوى الاستثمار العمومي، توقف المحاضر عند الغلاف المالي الذي يناهز 400 مليار درهم، والموجه لمواصلة إنجاز المشاريع الكبرى المرتبطة بالبنيات التحتية والسكك الحديدية والموانئ، مع تسليط الضوء على عدد من المشاريع الاستراتيجية بجهة الشرق، وفي مقدمتها ميناء الناظور غرب المتوسط، والطريق السيار كرسيف–الناظور، ومشروع كهربة الخط السككي الرابط بين وجدة والناظور، باعتبارها أوراشاً من شأنها تعزيز جاذبية الجهة للاستثمار، وتحسين الربط اللوجستيكي، وفتح آفاق اقتصادية وتنموية جديدة.
كما تطرقت المداخلة إلى أهمية تفعيل الجهوية المتقدمة وتعزيز التنمية الترابية المندمجة، بما يسمح بتحقيق توزيع أكثر توازناً لثمار التنمية بين مختلف المجالات الترابية، إلى جانب مواكبة التحولات التكنولوجية المتسارعة، خاصة في مجالي الرقمنة والذكاء الاصطناعي، وتأهيل الكفاءات الوطنية للاستجابة لمتطلبات سوق الشغل، مع الإشارة إلى التوجه نحو تكوين 5000 مستفيد في هذا الإطار، واستحضار الاستحقاقات الدولية المرتبطة بأفق سنة 2030.
ولم يفت المحاضر التوقف عند الفرضيات الاقتصادية والمالية التي تؤطر إعداد مشروع قانون المالية، في ضوء التحولات الدولية وتقلبات أسعار المحروقات وتطور المؤشرات الاقتصادية الوطنية، ومن بينها توقع معدل تضخم في حدود 1.5 في المائة، إلى جانب مؤشرات النمو الاقتصادي والعجز والمديونية العمومية، باعتبارها عناصر أساسية في تقييم واقعية الاختيارات المالية ومدى قدرتها على تحقيق الأهداف المعلنة.
وقد تميزت المحاضرة بمقاربتها التي ربطت بين الجوانب القانونية والجبائية وانعكاساتها الاقتصادية والاجتماعية، من خلال إبراز العلاقة بين السياسة الضريبية والقدرة الشرائية وتحفيز الاستثمار، وكذا أهمية التوفيق بين متطلبات تمويل السياسات العمومية والحفاظ على التوازنات المالية للدولة.
وعقب انتهاء المحاضرة، فُتح باب المناقشة أمام الحاضرين، في إطار التفاعل مع القضايا والإشكالات التي أثارها الموضوع، بما أتاح فضاءً لتبادل الآراء وتعميق النقاش حول الخيارات المالية والجبائية وانعكاساتها على المقاولة والمواطن والتنمية الترابية، وأبرز أهمية الجمع بين التحليل الأكاديمي والخبرة المهنية في مقاربة القضايا الاقتصادية الراهنة.
وخلصت القراءة التحليلية المقدمة خلال هذا اللقاء إلى أن مشروع قانون المالية لسنة 2027 يعكس، وفق المقاربة التي عرضها المحاضر، توجهاً يسعى إلى التوفيق بين تحسين القدرة الشرائية، وتحفيز الاستثمار والإنتاج، وتعزيز الموارد العمومية، والمحافظة على استدامة المالية العامة، في انسجام مع التوجيهات الملكية السامية المتعلقة بتعزيز أسس الدولة الاجتماعية وتحقيق تنمية اقتصادية ومجالية متوازنة.
وشكلت هذه الندوة العلمية مناسبة لإبراز أهمية التكامل بين المعرفة الأكاديمية والخبرة المهنية والممارسة الاقتصادية، كما أكدت الدور الذي يمكن أن تضطلع به الشراكة بين كلية العلوم القانونية والسياسية بالناظور ومدينة المهن والكفاءات لجهة الشرق في ترسيخ ثقافة النقاش العلمي، وتعزيز انفتاح المؤسسات التعليمية والتكوينية على التحولات الاقتصادية والمالية التي يعرفها المغرب.
ويظل الرهان الأساسي، كما أبرزته محاور هذا اللقاء، مرتبطاً بمدى قدرة السياسات المالية والجبائية على الانتقال من مستوى التوقعات والأرقام إلى تحقيق نتائج ملموسة على أرض الواقع، تستجيب لانتظارات المواطنين والمقاولات، وتساهم في خلق الثروة وفرص الشغل وتقليص الفوارق المجالية والاجتماعية، بما يجعل من قانون المالية أداة فعلية لتحقيق التنمية، وليس مجرد وثيقة سنوية لتحديد الموارد والنفقات.